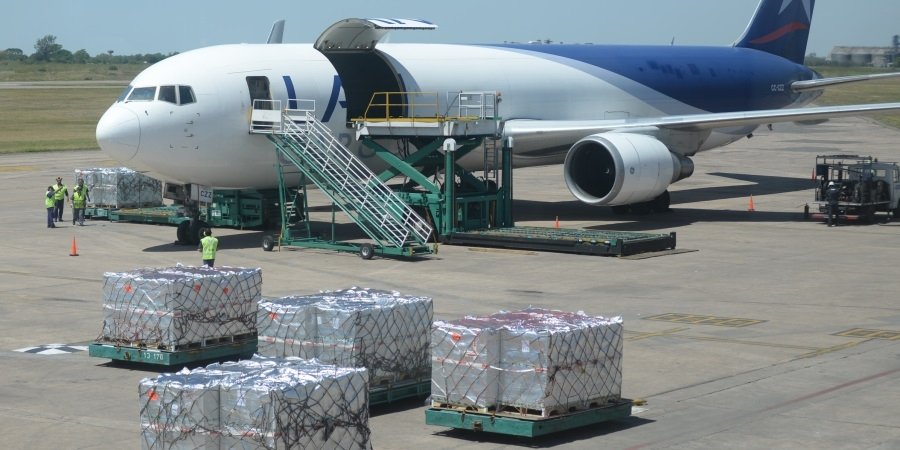
El mercado global de carga aérea registró en agosto un incremento interanual del 4,4% en la demanda, medida en toneladas-kilómetro de carga (CTK), según informó la Asociación Internacional de Líneas Aéreas (IATA, en inglés), tras agregar que este volumen contrastó con una política de fuerte contención operativa: la capacidad global (ACTK) se contrajo un 0,1% frente al mismo mes del año pasado.
La brecha operativa entre ambas variables generó el nivel de tensión necesario para sostener los precios a nivel mundial. El factor de ocupación de carga (CLF) se ubicó en el 46%, ganando 2 puntos porcentuales en la comparación interanual.
“La fuerte demanda y los mayores factores de ocupación ayudaron a las aerolíneas a recuperar parte de los costos excepcionalmente altos del combustible”, señaló Marie Owens Thomsen, Vicepresidenta Senior de Sostenibilidad y Economista Jefe de IATA. La ejecutiva destacó además que los rendimientos registraron su primer incremento intermensual desde el mes de abril.
El impacto macroeconómico y el peso del bunker
El contexto de la estadística sectorial refleja la tracción continua del comercio internacional, que cerró julio con un salto del 6%, marcando 33 meses de expansión interanual ininterrumpida. En línea con esta tendencia, los indicadores prospectivos apoyan la consolidación operativa: el Índice de Gestores de Compras (PMI) de producción manufacturera global subió a 53, y el índice de nuevos pedidos de exportación avanzó hasta los 51,4 puntos.
Sin embargo, la estructura de costos continúa condicionando la rentabilidad operativa de la industria. Los precios del jet fuel se dispararon un 8,3% tan solo en la comparación intermensual de agosto, y acumulan un encarecimiento abrumador del 79,2% en términos interanuales.
Radiografía regional
La estadística por regiones refleja un rediseño en los flujos internacionales. Norteamérica lideró el crecimiento global con un aumento del 6,6% en los CTK, apalancado por el mayor recorte de bodega del mercado global: su capacidad cayó un 2,5%.
América Latina, por su parte, reportó el segundo mayor crecimiento relativo global. Las aerolíneas de la región anotaron un avance del 5,1% en la demanda y una expansión estructural del 3,3% en la oferta. En el extremo opuesto, Medio Oriente anotó la performance más débil del mercado (1%), en un escenario condicionado por la inestabilidad operativa en el Golfo.
Los corredores transoceánicos evidencian el impacto directo de los conflictos geopolíticos en las cadenas de suministro. Mientras la ruta Asia-Norteamérica experimenta un boom con 7 meses de alzas consecutivas, los tráficos asiáticos y europeos vinculados a Medio Oriente acumulan medio año de fuertes retrocesos.
Fuente: Trade News


