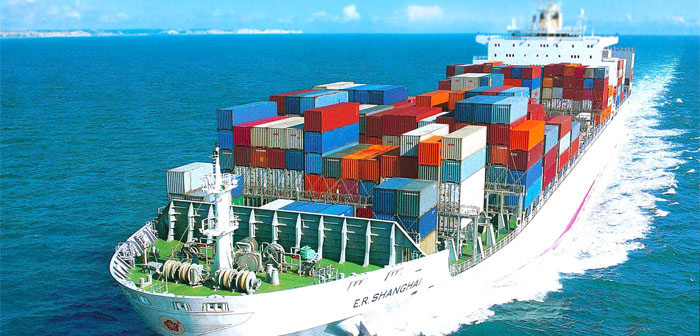
Las compañías navieras proyectan cancelar 52 viajes en las principales rutas marítimas Este-Oeste entre el 16 de noviembre y el 21 de diciembre de 2026, de acuerdo con el último informe Cancelled Sailings Tracker de Drewry. Las suspensiones representan aproximadamente el 7% de las 716 salidas previstas para el período, mientras que el 93% de los itinerarios continuará programado para operar.
Las rutas entre Asia, el norte de Europa y el Mediterráneo concentran el 50% de las cancelaciones, equivalentes a unos 26 viajes. Le siguen los servicios transpacíficos hacia Norteamérica, con el 31% (16 salidas), y las conexiones transatlánticas, que representan el 19% restante (10 viajes).
El número de suspensiones previstas aumentó respecto del informe anterior de Drewry, que estimaba 46 cancelaciones sobre 717 salidas programadas. Aunque ambas evaluaciones corresponden a períodos móviles de cinco semanas, la actualización refleja la continuidad de los ajustes de capacidad implementados por las navieras.
Fletes marítimos continúan bajo presión
Las cancelaciones coinciden con una nueva caída de las tarifas internacionales. El World Container Index (WCI) de Drewry retrocedió un 2% durante la semana finalizada el 12 de noviembre, situándose en US$4.305 por contenedor de 40 pies (FEU). Las rutas Asia-Europa registraron una disminución cercana al 1%, mientras que los servicios transpacíficos retrocedieron aproximadamente un 2%.
Ante este escenario, las navieras recurren a los denominados blank sailings, una estrategia que consiste en suspender temporalmente salidas para reducir la oferta de espacios y equilibrarla con los volúmenes de carga disponibles. Sin embargo, estos ajustes no garantizan una recuperación de los fletes, especialmente cuando la capacidad mundial continúa aumentando.
Un dato relevante del informe es el comportamiento de Gemini Cooperation, la red integrada por Maersk y Hapag-Lloyd, que presenta una tasa proyectada de cancelaciones de apenas el 1%, la menor entre los principales grupos evaluados. Este indicador refleja una mayor continuidad de las salidas programadas, aunque no necesariamente implica una mayor puntualidad en los arribos.
Sobrecapacidad marcaría el escenario de 2027
La presión sobre los fletes podría intensificarse durante 2027. Según Xeneta, la flota mundial de portacontenedores crecería aproximadamente un 6,8%, frente a un aumento de la demanda del 3,4%. A ello se suma el regreso progresivo de servicios al Canal de Suez, que podría liberar capacidad actualmente utilizada en los desvíos por el cabo de Buena Esperanza.
Para importadores y exportadores, el escenario podría abrir oportunidades de negociación tarifaria, pero también generar cambios de itinerarios y mayores tiempos de espera en determinados servicios. Aunque las 52 cancelaciones corresponden a las principales rutas Este-Oeste, los ajustes de las navieras reflejan un mercado que se prepara para enfrentar una mayor disponibilidad de buques y una competencia más intensa durante 2027.
Fuente: MasContainer